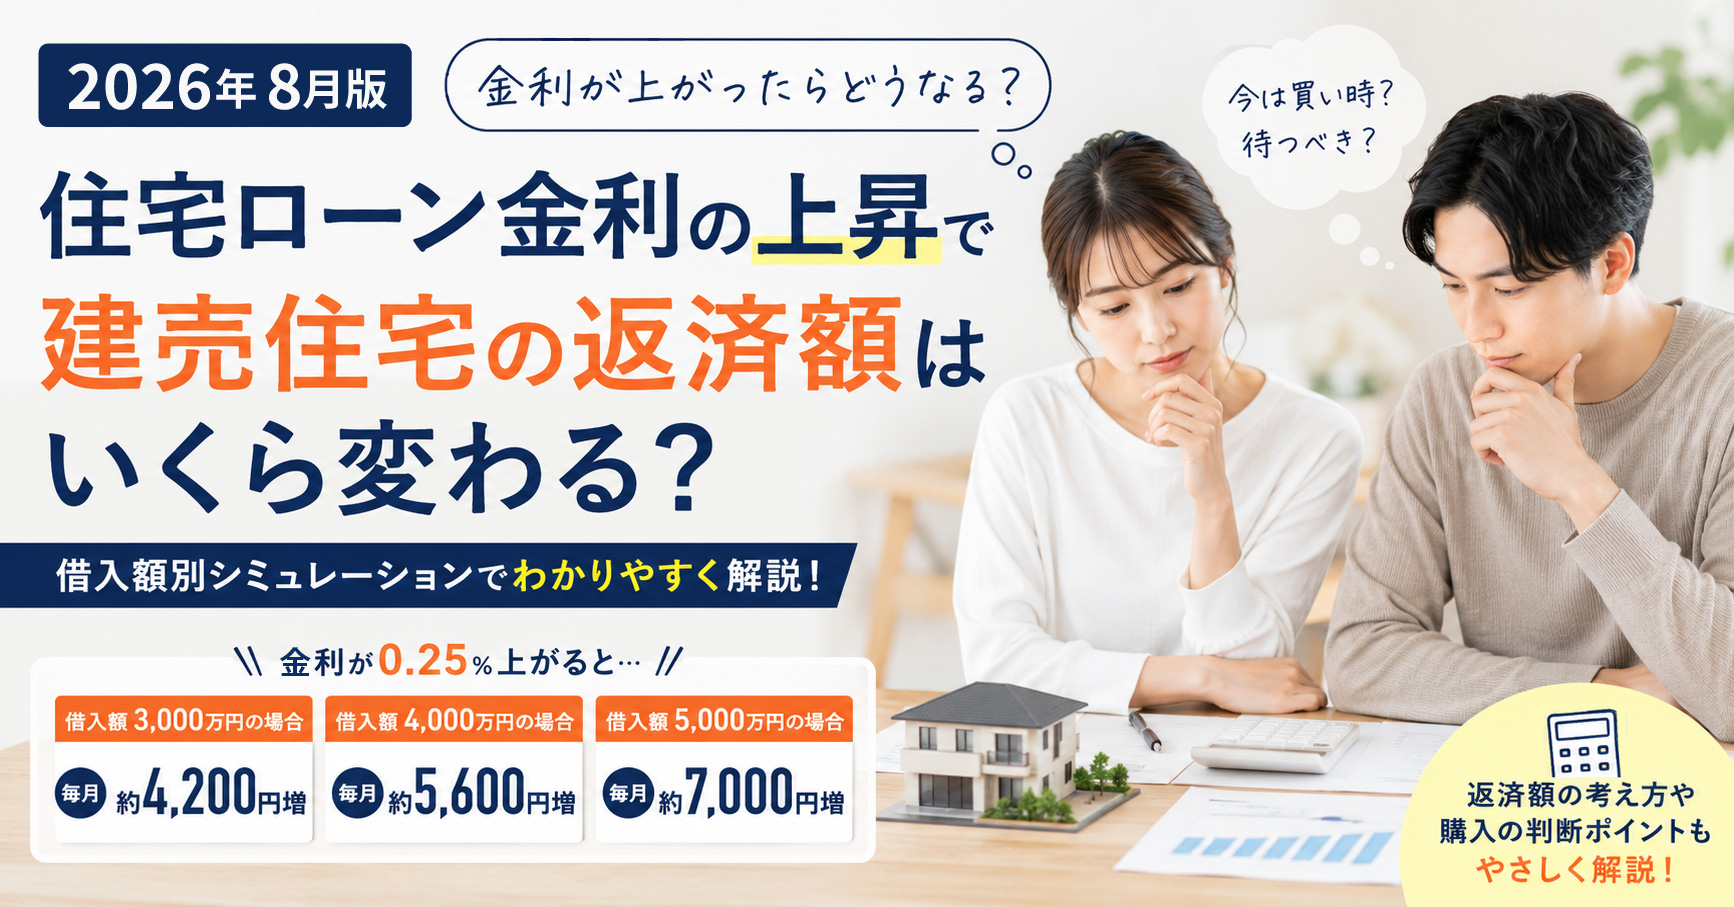
2026年8月版|住宅ローン金利の上昇で建売住宅の返済額はいくら変わる?
「住宅ローンの金利が上がったらしい。」
そんなニュースを見て、
「もう少し待った方がいいのかな……」
そう思った方も多いのではないでしょうか。
「金利が上がるなら、今家を買うのは損なのかな」
「今は無理に動かず、少し様子を見た方がいいのかな」
住宅は、人生の中でも特に大きな買い物です。
だからこそ、数%どころか、0.1%の金利の違いでも気になりますよね。
ただ、ニュースで「金利が上がった」と聞いても、それが自分たちの毎月の返済にどれくらい影響するのかまでは、なかなか分かりません。
住宅購入を考えるうえで大切なのは、金利の数字だけを見ることではなく、その金利によって、自分たちの生活がどう変わるのかを知ることです。
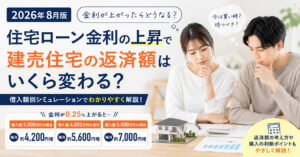
今回は、2026年8月の住宅ローン金利を確認しながら、金利が0.25%変わると毎月の返済額がいくら変わるのかを、具体的な数字で見ていきます。
「今買うべきか、待つべきか」と迷っている方が、一度落ち着いて考えるきっかけになればと思います。
2026年8月のフラット35の金利は?
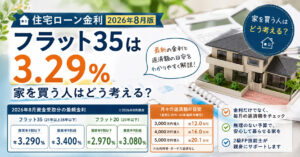
2026年8月資金受取分のフラット35(借入期間21年〜35年・新機構団信付き)において、融資率9割以下の最も多い金利(最優遇金利)は年3.14%となっています。
ここで言う「新機構団信」とは、簡単に言えば「フラット35を借りる時にセットでつく、安心の保険」のことです。住宅ローンの返済中に万が一「死亡」や「重い障害(身体障害者手帳1・2級)」になった場合、ローンの残高がゼロになります。
この新機構団信が付いたフラット35ですが、実は借りる金額の割合(=融資率)によって適用される金利が変わります。融資率が9割を超える場合の最も多い金利は、年3.25%です。
「融資率」という言葉は少し分かりにくいかもしれませんが、要するに「住宅の購入価格に対して、住宅ローンを何割借りるか」を示す割合のことです。
例えば、4,000万円の住宅を購入する場合:
- 借入額が3,600万円以下:融資率9割以下(金利:年3.14%〜)
- 借入額が3,600万円超:融資率9割超(金利:年3.25%〜)
ただし、すべての方にこの金利がそのまま適用されるわけではありません。実際の金利は、利用する金融機関だけでなく、住宅の性能や家族構成、各種金利引き下げ制度の対象になるかどうかで変動します。
特にフラット35には、子育て世帯や一定の省エネ性能などを備えた住宅を対象に、当初の金利を大幅に引き下げる制度が用意されています。
そのため、ニュースで見かける基準金利だけを見て「高くなったから、もう家は買えないかもしれない」と諦める必要はありません。まずは自分たちの家族構成や検討している住宅の条件で、実際の金利がいくらになるのかを確認してみることが大切です。
金利が0.25%上がると、毎月いくら変わる?
「0.25%上がる」と聞いても、実際にどのくらいの差なのか、少し想像しにくいですよね。
そこで今回は、次の条件で返済額を比べてみます。
- 返済期間:35年
- 返済方法:元利均等返済
- ボーナス返済:なし
- 比較する金利:年2.89%と年3.14%
- 諸費用や手数料などは含まない
※年2.89%は、年3.14%より0.25%低い金利として設定した比較用の数字です(前月のフラット35金利を表すものではありません)。
借入額3,000万円の場合
毎月の差は、約4,200円です。
「4,200円なら、それほど大きくないかも」と感じる方もいるかもしれません。
ただ、1年間では約5万円、35年間では約176万円の差になります。
月々で見ると小さく見える金額でも、長い期間で考えると、家電の買い替えや家族旅行などに使えるほどの金額になります。
借入額4,000万円の場合
| 金利 | 毎月の返済額 |
|---|---|
| 年2.89% | 約15万1,495円 |
| 年3.14% | 約15万7,082円 |
| 差額 | 約5,587円 |
毎月の差は、約5,600円です。35年間では、約235万円の差になります。
例えば、「毎月15万円くらいまでなら無理なく払えそう」と考えていた場合、金利が変わることで、想定していた返済額を少し超えてしまうことがあります。
住宅価格だけを見ていると気づきにくい部分ですが、実際の家計では、この数千円が大切になることもあります。
借入額5,000万円の場合
| 金利 | 毎月の返済額 |
|---|---|
| 年2.89% | 約18万9,369円 |
| 年3.14% | 約19万6,353円 |
| 差額 | 約6,984円 |
毎月の差は、約7,000円です。35年間では、約293万円の差になります。
借入額が大きくなるほど、同じ0.25%の金利差でも、毎月の返済額への影響は大きくなります。
ただし、ここでお伝えしたいのは、「金利が上がったから、今は買わない方がいい」ということではありません。
大切なのは、自分たちの場合、毎月いくらになるのかを知ったうえで考えることです。
※上記は一定の条件による概算です。実際の返済額は借入条件や金融機関の計算方法によって異なります。
金利が上がったら、家を買うのは損?
返済額の差を見ると、「やっぱり金利が下がるまで待った方がいいのかな」と感じるかもしれません。
そう考えるのも、無理のないことだと思います。
ただ、家を買うタイミングは、金利だけでは決められません。
例えば、今の家賃が月10万円の場合、1年間で支払う家賃は120万円です。
もちろん、家賃は今の住まいで暮らすために必要なお金ですので、無駄ということではありません。
ただ、購入を1年待つ場合には、次のような点も一緒に考える必要があります。
- その間に支払う家賃
- 希望する物件が売れてしまう可能性
- 住宅価格が変わる可能性
- 家族構成や生活環境の変化
反対に、「金利がさらに上がるかもしれないから、急いで買わなければ」と焦る必要もありません。
将来の金利や住宅価格がどう動くかを、正確に予測することは難しいものです。
だからこそ、「今は買い時なのか」と考える前に、「今の条件で買った場合、自分たちの生活は無理なく続けられそうか」を確認してみることが大切です。
「借りられる金額」と「安心して返せる金額」は違う
住宅ローンの審査では、年収や勤続年数、ほかの借入状況などをもとに、借入可能額が判断されます。
ただ、金融機関から借りられる金額が、そのまま安心して返せる金額とは限りません。
家を購入した後も、生活は続いていきます。住宅ローン以外にも、以下のようなさまざまなお金が必要です。
- 固定資産税
- 火災保険や地震保険
- 将来の修繕費
- 車の維持費
- お子さまの教育費
- 家具や家電の買い替え
- 旅行や趣味に使う費用
例えば、審査では月16万円まで借りられるとしても、「できれば月13万円台に抑えて、教育費や貯蓄に余裕を持たせたい」というご家庭もあります。
どちらが正しいということではありません。大切なのは、ご家庭ごとに無理のない金額を見つけることです。
家を買った後に毎月の返済だけで精いっぱいになってしまうよりも、「たまには家族で出かけたい」「子どものやりたいことも応援したい」「急な出費に備えて貯蓄も残しておきたい」といった暮らしまで含めて考えることが、住宅の資金計画だと思います。
建売住宅は、返済計画を考えやすい
建売住宅の特徴の一つは、土地と建物を合わせた販売価格が、あらかじめ分かっていることです。
注文住宅のように、打ち合わせを進める中で設備や仕様が増え、予算が大きく変わっていくケースと比べると、購入に必要な金額を早い段階で把握しやすい傾向があります。
そのため、
- 「この物件なら、頭金はいくら必要か」
- 「毎月の返済額はいくらになるか」
- 「今の家賃と比べて、どのくらい変わるか」
といったことを、具体的に考えやすいのが建売住宅の良さです。
ただし、物件価格以外にも、登記費用や住宅ローンの手数料、火災保険料、引っ越し費用などが必要です。
また、エアコンや照明、カーテンレール、網戸などが販売価格に含まれているかどうかも、物件によって異なります。
「物件価格は予算内だったのに、諸費用を含めたら想像より高くなった」ということがないように、総額で確認しておくと安心です。
まだ買うと決めていなくても、返済額は確認できる
住宅会社に相談すると、「すぐに購入をすすめられそう」「まだ買うかどうかも決めていないのに、相談してもいいのかな」と、少し身構えてしまう方もいると思います。
でも、購入するかどうかを決める前だからこそ、返済額を確認しておく意味があります。
例えば、「今の家賃と同じくらいにしたい」「毎月12万円以内なら安心できそう」「子どもの教育費を考えて、少し余裕を残したい」といった希望を整理すると、自分たちが探すべき住宅の価格帯が見えやすくなります。
逆に、何も分からないまま物件だけを見続けていると、「気に入ったけれど、本当に払えるのかな」と不安になり、なかなか判断できなくなることもあります。
返済シミュレーションは、購入を決めるためだけのものではありません。自分たちに合わない物件を無理に選ばないためにも役立つものです。
まずは、「今の収入と生活費なら、毎月いくらまでが安心できそうか」を知るところから始めてみてもよいかもしれません。
まとめ|金利より先に「わが家の返済額」を見てみよう
2026年8月のフラット35では、借入期間21年以上35年以下、融資率9割以下の最も多い金利は年3.14%です。(融資率9割超の場合は年3.25%)
今回の試算では、金利が年2.89%から年3.14%へ0.25%上がると、毎月の返済額は次のように変わりました。
| 借入額 | 毎月の増加額 |
|---|---|
| 3,000万円 | 約4,191円 |
| 4,000万円 | 約5,587円 |
| 5,000万円 | 約6,984円 |
金利が上がると返済額も増える、これは住宅購入を考えるうえで知っておきたい大切な事実です。
ただし、その数字だけで「今は買わない方がいい」「急いで買わなければ」と決める必要はありません。
現在の家賃や貯蓄、家族のこれから、購入後に続けたい暮らしを含めて考えることで、自分たちに合った答えが見つかりやすくなります。
まずは、「今の条件なら、毎月いくらになるのだろう」そこから確認してみてはいかがでしょうか。
わが家に合った予算を、一緒に整理してみませんか?
モクゾウ建売ビルダーズでは、建売住宅のご紹介だけでなく、住宅ローンや購入に必要な諸費用を含めた資金計画についてもご相談いただけます。
「まだ買うとは決めていない」
「自分たちが無理なく購入できる価格を知りたい」
「今の家賃と返済額を比べてみたい」
そんな段階でも大丈夫です。無理に購入を決めるのではなく、まずは今の状況を整理しながら、ご家庭に合った予算を一緒に考えていきます。
気になる物件がある方は、その物件を購入した場合の返済額を確認するところから始めてみませんか?