住宅ローン金利2026年8月版|フラット35は3.29%、家を買う人はどう考える?
「金利3.29%って……今、家を買って大丈夫なの?」
住宅ローンの金利を調べて、「3%を超えてるのか……」「もう少し待った方がいいのかな」そんな気持ちになった方もいるのではないでしょうか。
家は大きな買い物です。0.1%の違いでも気になりますし、ニュースで「金利」という言葉を見るたびに不安になるのも自然なことだと思います。
ただ、住宅を購入するときに本当に知りたいのは、「金利が何%なのか」ではなく、「わが家の場合、毎月いくら払うことになるのか」ですよね。
そこで今回は、2026年8月の最新金利を確認しながら、実際の返済額まで一緒に考えてみましょう。
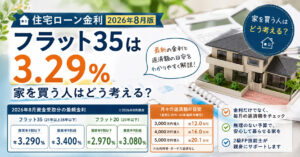
2026年8月のフラット35は「3.29%」
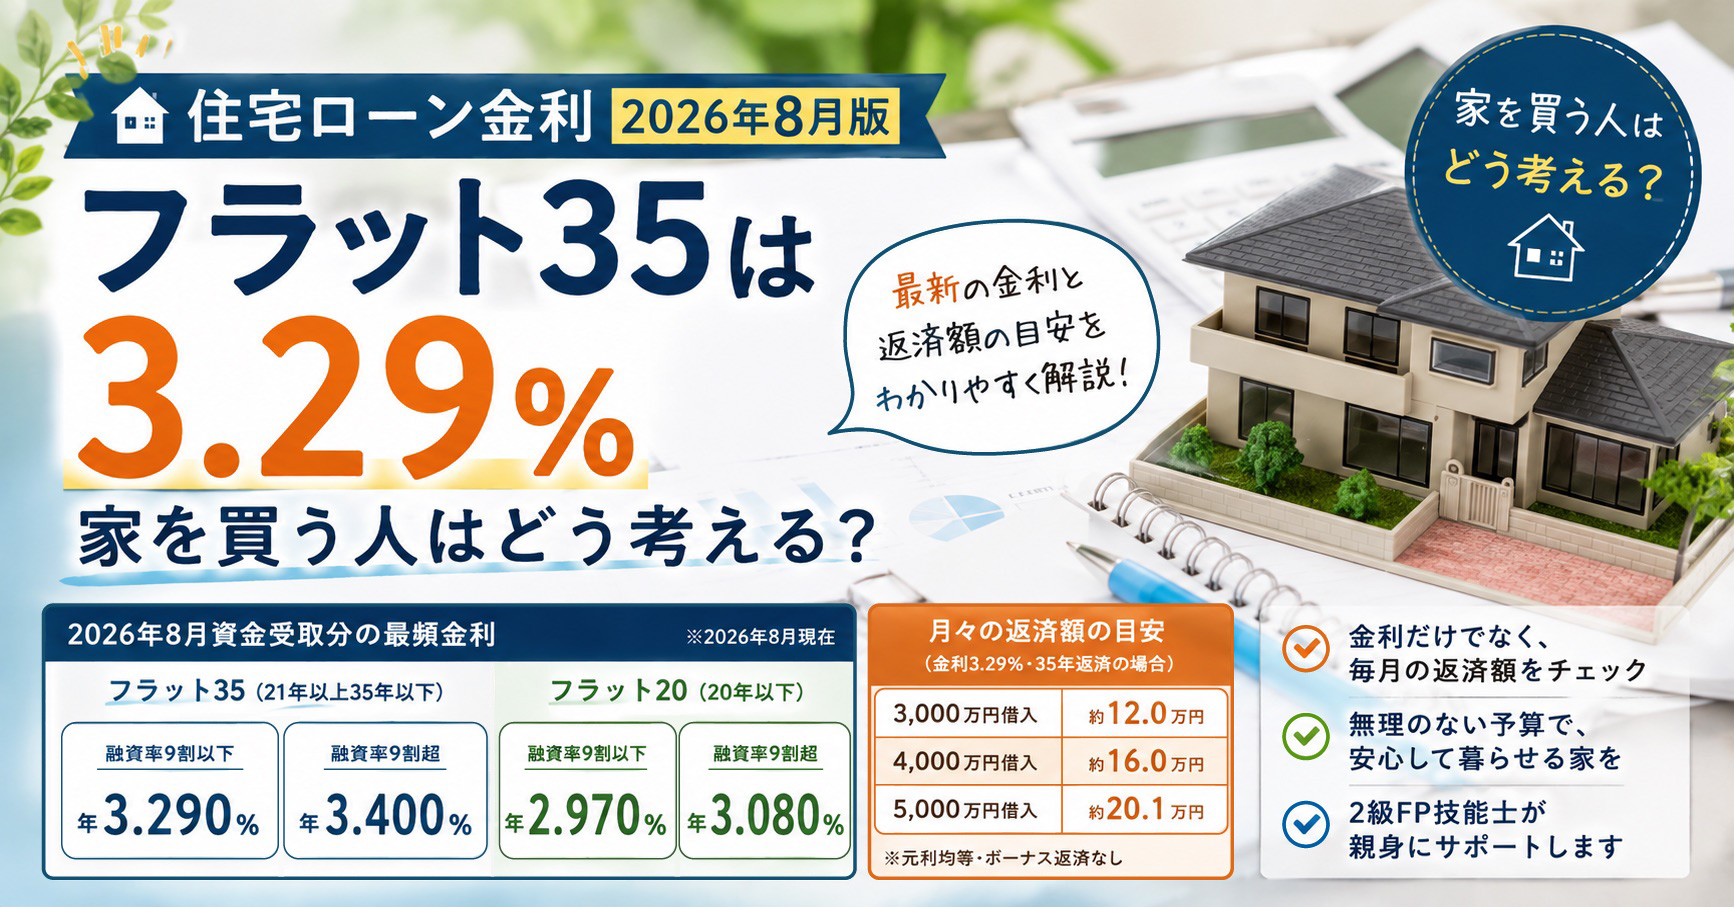
住宅金融支援機構が公表している2026年8月資金受取分の金利は、次のとおりです。
| 商品 | 融資率 | 最頻金利 |
|---|---|---|
| フラット35(21~35年) | 9割以下 | 年3.290% |
| フラット35(21~35年) | 9割超 | 年3.400% |
| フラット20(20年以下) | 9割以下 | 年2.970% |
| フラット20(20年以下) | 9割超 | 年3.080% |
ここでいう「融資率」は、簡単にいうと住宅価格に対してフラット35でいくら借りるかという割合です。
例えば5,000万円の住宅に対して、フラット35から借りる金額が4,500万円以下なら融資率9割以下となります。住宅金融支援機構も、融資率によって借入金利が異なると案内しています。
なお、フラット35は全期間固定金利です。資金を受け取るときに借入金利と返済額が決まり、その金利が返済終了まで続くのが大きな特徴です。
では、月々いくらになる?
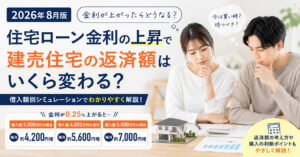
ここが一番気になるところだと思います。2026年8月の最頻金利年3.29%で、35年間借りた場合を単純計算してみます。
※元利均等返済・ボーナス返済なし・金利3.29%が全期間適用されるものとして試算。実際の返済条件、手数料等は金融機関や契約内容によって異なります。
| 借入額 | 月々の返済額の目安 |
|---|---|
| 3,000万円 | 約12.0万円 |
| 4,000万円 | 約16.0万円 |
| 5,000万円 | 約20.1万円 |
「3.29%」だけを見るとイメージしにくかったものが、「4,000万円を借りるなら、月々約16万円」と置き換えると、少し現実的に考えられるようになります。
そして大切なのは、ここからです。
「いくら借りられる?」より「いくらなら暮らせる?」
住宅ローンを考えるとき、「年収だと、いくらまで借りられますか?」という質問をしたくなります。もちろん、借入可能額を知ることも必要です。
でも私たちは、「いくら借りられるか」と「いくらなら無理なく暮らせるか」は別に考えた方がいいと思っています。
住宅を購入したあとにも、食費、教育費、車、旅行、趣味、将来の貯蓄など、家族には住宅以外にも大切にしたいことがあります。
だから住宅ローンは、「銀行が貸してくれる金額」から考えるのではなく、「毎月この金額なら、今までの生活も大切にできそう」というところから考える。その方が、購入後の暮らしをイメージしやすくなります。
「金利が高いから待つ」は、本当に正解?
ここは難しいところです。「もう少し待てば金利が下がるかもしれない」そう考える方もいると思います。
ただし、これから住宅ローン金利が上がるのか、下がるのかを確実に予測することはできません。住宅価格についても同じです。
だから、「金利が下がったら買おう」と未来の数字だけを基準にするより、今の金利と今の住宅価格で、自分たちが無理なく購入できるのか、まずはここを確認する方が現実的です。
そして、家族にとって今が住宅を必要とするタイミングなのかも一緒に考えてみてください。
- 子どもが小学校へ入る前に引っ越したい
- 今の家が手狭になってきた
- 家賃を払い続けるより購入を考えたい
- 希望するエリアに気になる物件がある
家を買うタイミングは、金利だけでは決まりません。
フラット35には金利引下げ制度もあります
もう一つ知っておきたいのが、表示されている金利が必ずしも全員にそのまま適用され続けるとは限らないことです。フラット35には、条件を満たすことで一定期間金利が引き下げられる制度があります。
- 【フラット35 子育てプラス】
子育て世帯や若年夫婦世帯を対象とした金利引下げ制度です。子どもの人数などに応じて金利の引下げ幅が変わる仕組みになっています。 - 【フラット35 S】
断熱性能や耐震性能など、一定以上の性能を備えた住宅を購入する場合に利用できる金利引下げ制度です。「どんな家を選ぶか」が金利にも関係してきます。 - 【フラット35 地域連携型】
地方公共団体による子育て支援や移住支援などとフラット35を組み合わせた制度です。対象となる地域や住宅などの条件を満たすと、一定期間金利が引き下げられます。
住宅金融支援機構では、こうした制度を組み合わせ、ポイント数に応じて金利を引き下げる仕組みを設けています。
そのため住宅を探すときには、「この家はいくら?」だけではなく、「この住宅なら利用できる制度はあるか?」というところまで確認しておくと、資金計画の見え方が変わる可能性があります。
まとめ|金利を見るときは、「数字」より「わが家の毎月」へ
2026年8月のフラット35は、融資率9割以下・21年以上35年以下の場合、最頻金利が年3.29%です。
ただ、「3.29%だから高い」だけで家を買う・買わないを決める必要はありません。大切なのは、「この家を買ったら、毎月いくらになる?」そして、「その返済額で、家族が無理なく暮らしていける?」というところまで数字を落とし込むことです。
住宅価格だけを見ていると分からなかったことも、月々の返済額まで計算すると一気に現実的な家探しになります。
モクゾウ建売ビルダーズは、「買った後の暮らし」まで一緒に考えます
物件価格だけではなく、住宅ローンを含めた「購入後の暮らし」まで考えて家を選ぶ。それも、住まい選びの大切な部分だと私たちは考えています。
「この家が気になるけど、月々いくらになる?」「自分たちの収入なら、どのくらいの家が無理のない範囲なんだろう」「子どもの教育費も考えると、住宅にいくらかけていいのか分からない」……家探しを始めたばかりなら、分からないことがあって当然です。
だから、きれいに予算を決めてから相談に来ていただく必要はありません。
モクゾウ建売ビルダーズには、2級FP技能士の資格を持つスタッフも在籍しています。住宅ローンのことはもちろん、これからの生活費や教育費、車の維持費、将来の貯蓄なども考えながら、「借りられる金額」ではなく、「このくらいなら家族の暮らしも大切にできそうですね」というところを一緒に探していけます。
私たちが大切にしたいのは、家を買っていただくことだけではありません。旅行に行ったり、子どもの習い事を応援したり、好きな車や趣味を楽しんだり、家を買ったあとにも、そのご家族らしい生活を楽しんでほしい。そのための住宅ローンであり、そのための予算だと考えています。
「まだ買うかどうかも決めていないんだけど……」という段階でも大丈夫です!まずは収入や希望する暮らしから、月々どのくらいなら無理なく考えられそうかが数字にできれば、「なんとなく不安」だった住宅ローンが、「これなら考えられそう」に変わります。
そんなところからでも私たちは大歓迎です。モクゾウ建売ビルダーズにお気軽にご相談ください!